코픽스가 오르면 변동금리 주담대 이자도 따라 오르지만, 정작 내 통장에서 얼마가 더 빠져나가는지는 따로 계산해 봐야 알 수 있어요. 코픽스 세 지표의 차이, 11월 17일부터 바뀐 은행별 금리, 대출금액별 월 상환액 증가분을 숫자로 맞춰 봤어요.
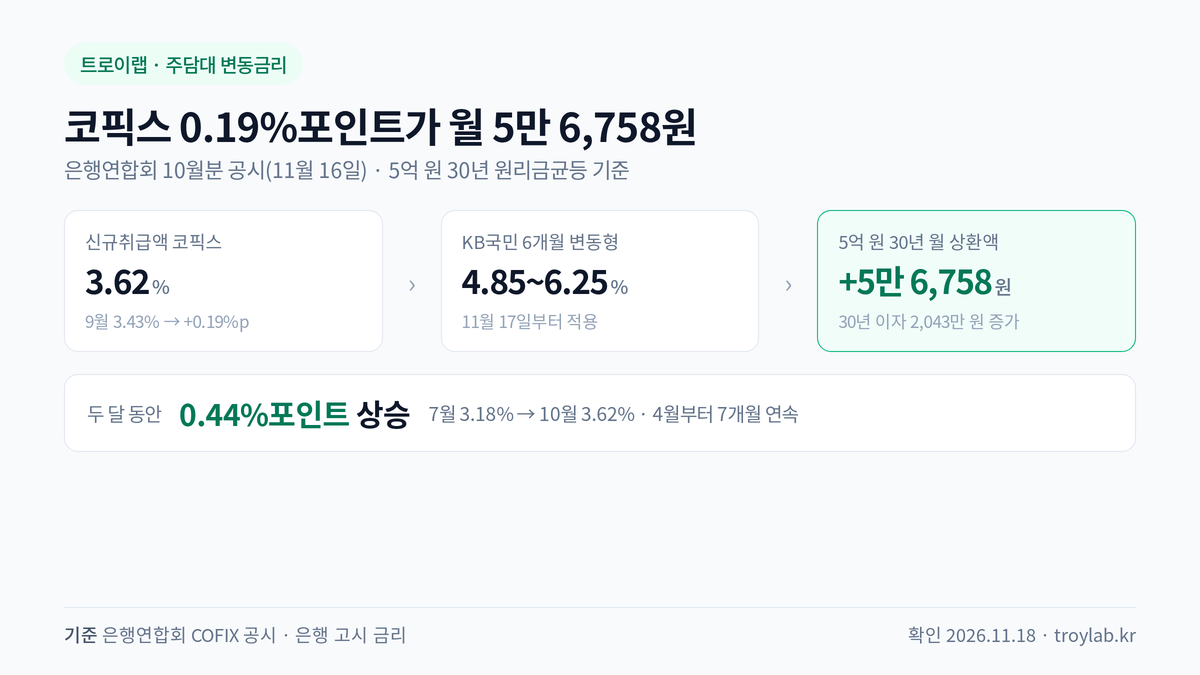
은행연합회가 11월 16일 공시한 10월 신규취급액 기준 코픽스는 연 3.62%로, 9월보다 0.19%포인트 올랐어요. 2024년 2월 이후 가장 높은 값이고 두 달 동안 0.44%포인트 뛰었어요. KB국민·우리·NH농협은 이 지수를 반영해 11월 17일부터 6개월 변동형 금리를 올렸어요. 5억 원을 30년 원리금균등으로 갚는 차주라면 월 상환액이 5만 6,758원 늘어요.
코픽스는 세 가지, 내 대출은 어느 것
코픽스는 은행이 예금과 은행채로 자금을 조달한 비용을 가중평균한 지표예요. 농협·신한·우리·SC제일·하나·기업·국민·씨티 8개 은행의 조달 금리가 들어가고, 은행연합회가 매달 15일 전후로 공시해요.
문제는 이름이 같은 지표가 세 가지라는 점이에요. 내 대출이 어느 것을 쓰는지에 따라 이번 상승분이 붙는 폭이 달라져요.
| 신규취급액 기준 | 3.62% | +0.19%포인트 |
| 잔액 기준 | 3.26% | +0.11%포인트 |
| 신잔액 기준 | 2.93% | +0.14%포인트 |
신규취급액 기준은 그달 새로 조달한 자금만 보고 계산해요. 시장금리 변화가 빠르게 반영되는 대신 오르내림이 커요. 잔액 기준은 예전에 조달한 자금까지 평균에 넣어 움직임이 완만하고, 신잔액 기준은 여기에 기타 예수금과 차입금, 결제성 자금까지 더해 계산해요.
세 지표의 차이는 0.69%포인트까지 벌어져 있어요. 같은 달에 같은 은행에서 빌려도 신규취급액 기준 대출과 신잔액 기준 대출은 출발선이 달라요.
내 대출이 어느 지표를 쓰는지는 약정서의 기준금리 항목에 적혀 있어요. 신규취급액 기준으로 적혀 있으면 이번 0.19%포인트가 그대로 붙고, 잔액이나 신잔액 기준이면 상승분이 0.11~0.14%포인트로 더 작아져요.
이번 상승의 배경은 예금 금리예요. 한국은행 통계를 보면 9월에 판매된 1년 만기 정기예금 평균금리는 연 3.57%로, 올해 들어 0.68%포인트 올랐어요. 은행이 예금으로 돈을 빌리는 값이 비싸졌으니 조달 비용 지표도 같이 오른 거예요.
은행은 11월 17일부터 반영했어요
공시 다음 날인 11월 17일, 주요 은행이 6개월 변동형 주담대 금리를 올렸어요. 코픽스에 연동되는 상품은 은행마다 0.13~0.19%포인트 올랐어요.
| KB국민 | 4.85~6.25% | +0.19%포인트 |
| 우리 | 5.04~6.24% | +0.19%포인트 |
| NH농협 | 4.51~6.51% | +0.13%포인트 |
NH농협만 폭이 작은 이유는 지난달 말 금리를 0.20%포인트 내린 영향이에요. 코픽스 상승분이 인하분과 일부 상쇄돼서 0.13%포인트만 올랐어요. 전세자금대출도 함께 올라 KB국민의 주택금융공사 보증 전세대출은 4.70~6.10%가 됐어요.
이미 변동금리로 갚고 있는 차주는 다음 달부터 바로 오르지 않아요. 약정에서 정한 금리 재산정일이 돌아와야 기준금리 변동분이 붙어요. 보통 6개월마다 재산정하지만 계약마다 달라서, 약정서에서 다음 금리변경일을 찾아봐야 해요.
5억 원 30년이면 한 달 5만 6,758원
늘어나는 금액은 대출금액과 남은 기간에 따라 달라져요. 30년 원리금균등으로 갚고 기준금리가 연 4.50%라고 가정해 계산했어요. 다른 조건은 그대로 두고 금리만 올렸어요.
| 3억 원 | 3만 4,055원 | 9만 409원 |
| 5억 원 | 5만 6,758원 | 15만 682원 |
| 7억 원 | 7만 9,461원 | 21만 954원 |
5억 원이면 한 달에 5만 6,758원, 7억 원이면 7만 9,461원이 늘어요. 30년 동안 내는 이자를 다 더하면 5억 원은 2,043만 원, 7억 원은 2,861만 원이 더 붙어요.
잔액에 금리차를 곱한 단순 계산과는 값이 달라요. 5억 원에 0.19%포인트면 연 95만 원, 월 7만 9,000원이지만, 원리금균등은 매달 원금을 갚아 잔액이 줄어들어 실제 차이가 그보다 작아요. 월 부담은 5만 원대 중반에서 멈춰요.
금리가 더 오르면 차이는 커져요. 0.50%포인트가 오르면 5억 원 기준 월 15만 682원, 30년 이자는 5,425만 원이 늘어요. 올해 두 달 동안 이미 0.44%포인트가 올랐으니, 지금 수준이 유지된다고 보고 계산하는 편이 안전해요.
변동금리가 고정금리보다 비싸졌어요
지금은 변동형을 고르면 손해를 보는 구간이 생겼어요. 통상 고정형이 더 비싼데, 지금은 변동형 상단이 더 높아요. 11월 18일 기준 5대 은행의 6개월 변동형은 연 4.45~6.52%, 5년 고정형과 주기형은 4.48~6.41%예요.
| 우리 | 5.04~6.24% | 4.96~6.16% |
| NH농협 | 4.51~6.51% | 4.61~6.41% |
우리은행은 변동형 상·하단이 모두 고정형보다 0.08%포인트 높고, NH농협은 변동형 상단이 주기형 상단보다 0.10%포인트 높아요. 반대로 하단은 변동형이 더 낮은 경우가 많아서, 내 신용도와 우대조건에 따라 유불리가 뒤집힐 수 있어요.
왜 뒤집혔는지는 기준금리가 달라서예요. 고정형은 은행채 5년물 같은 장기 금리를, 변동형은 코픽스와 은행채 6개월물 같은 단기 금리를 따라가요. 9월 중순 이후 장기 금리는 내리고 단기 조달 비용은 올라서 두 금리가 엇갈렸어요.
선택 기준은 세 가지예요. 지금 적용 금리가 같다면 기간을 정할 수 있는 고정형이 낫고, 5년 고정은 만기까지 고정이 아니라 5년 뒤 다시 금리를 정하는 상품이 많아요. 몇 년 안에 집을 팔거나 갈아탈 계획이라면 금리 차이보다 중도상환수수료와 남은 기간을 먼저 봐야 해요.
갈아타기 전에 계산할 세 가지
변동형에서 고정형으로 옮기는 방법은 대환이에요. 그런데 대환 금리가 항상 신규 금리보다 싼 건 아니에요. 금감원이 국회에 낸 자료를 보면 7월 기준 주담대를 취급하는 16개 은행 중 11곳에서 대환 평균금리가 신규 평균금리보다 높았어요.
- 대환 금리부터 비교해요. 우리은행은 신규 4.34%, 대환 4.71%로 0.37%포인트 높았고 KB국민과 신한은 반대로 대환이 더 낮았어요. 같은 은행이라도 조건이 달라서 광고 금리를 그대로 믿으면 안 돼요.
- 중도상환수수료와 인지세를 더해요. 빌린 지 3년이 지나면 중도상환수수료를 면제하는 상품이 있어요. 인지세는 5,000만 원 이하면 0원, 1억 원 이하면 7만 원, 10억 원 이하면 15만 원이에요.
- 남은 기간으로 회수 기간을 따져요. 0.10%포인트 차이는 3억 원에 연 30만 원이에요. 대환 비용을 이 차이로 나누면 몇 개월 만에 본전을 찾는지 나오고, 그 전에 갚을 계획이면 갈아타지 않는 편이 나아요.
다음에 확인할 날짜
11월 26일 한국은행 금융통화위원회가 기준금리를 정해요. 지금 기준금리는 연 3.00%이고, 7월과 8월에 각각 0.25%포인트 오른 뒤 10월에는 동결했어요. 결과에 따라 12월 코픽스와 내년 변동금리가 다시 움직여요.
11월분 코픽스는 12월 15일에 공시돼요. 12월에는 금융위원회가 10년 이상 장기 고정금리 주담대를 은행이 내놓도록 하는 인센티브 방안을 내놓을 예정이에요. 아직 확정된 제도가 아니라서 금리와 조건은 나온 뒤에 확인해야 해요.
자주 묻는 질문
Q. 기간을 20년으로 줄이면 늘어나는 금액도 줄어드나요?
줄어요. 3억 원을 20년 원리금균등으로 갚으면 0.19%포인트에 월 3만 906원이 늘어 30년(3만 4,055원)보다 3,000원쯤 적어요. 다만 20년은 매달 갚는 원금이 커서 원래 월 상환액이 더 많아요.
Q. 금리가 내려가면 월 상환액도 바로 줄어드나요?
재산정일이 기준이라 오를 때와 같은 방식으로 움직여요. 다만 코픽스는 그 전에 조달한 자금 비용을 반영해서, 시장금리가 내려도 한 달 이상 늦게 따라와요.
Q. 보금자리론도 올랐나요?
11월 9일부터 0.10%포인트 올라 아낌e 기준 연 5.00%(10년)~5.30%(50년)예요. 올해 여섯 번, 누적 1.35%포인트 인상이고 10년 만기가 5%대로 올라선 건 2014년 이후 처음이에요. 우대금리를 받으면 최저 4.00~4.30%까지 내려가요.
오늘 할 일
대출 약정서에서 기준금리 이름과 다음 금리변경일을 확인해 보세요. 대출 이자 계산기에 지금 금리와 0.19%포인트 오른 금리를 넣으면 월 부담 차이가 나와요.
근거와 확인 기록
이 글의 코픽스·은행 금리는 2026년 11월 18일 공시와 보도를 확인했고, 월 상환액은 30년 원리금균등·기준금리 연 4.50% 가정으로 직접 계산했어요. 대출 조건은 사람마다 달라서, 실제 금리는 약정서와 은행 심사 결과로 정해져요.
· 은행연합회 COFIX 공시 (10월 신규취급액 3.62%·잔액 3.26%·신잔액 2.93%, 2026-11-16 공시): https://portal.kfb.or.kr/fingoods/cofix.php
· 연합뉴스 「신규 코픽스 2년 8개월 만에 최고…주담대 금리 더 오른다」 (2026-11-16, KB국민·우리 인상 폭, 전세대출): https://www.yna.co.kr/view/AKR20261116115851002
· YTN 「은행권 주담대 금리 오늘 줄줄이 인상…최대 6.51%」 (2026-11-17, NH농협 4.51~6.51%): https://www.ytn.co.kr/_ln/0102_202611171003233821
· 디지털타임스 「지금 주담대 받는다면…고정금리·변동금리 뭐가 유리할까」 (2026-11-18, 5대 은행 변동형·고정형 역전): https://www.dt.co.kr/article/12095876
· 한국경제 「코픽스 7개월째 상승세, 주담대 금리 또 오른다」 (2026-11-16, 정기예금 1년 평균 3.57%): https://www.hankyung.com/article/2026111601631
· 한국주택금융공사 「11월 보금자리론 금리 0.10% 포인트 인상」 보도자료 (2026-11-02, 11/9 시행): https://hf.go.kr/ko/sub05/sub05_04_05.do?articleNo=600738&mode=view
· 한겨레 「은행 대출, 신규보다 갈아타기 평균금리 높아」 (2026-09-27, 금감원 제출 자료·16개 은행 중 11곳): https://www.hani.co.kr/arti/economy/finance/1279586.html
· 한국은행 기준금리 결정 일정(2026-11-26 금융통화위원회)·금융위원회 장기 고정금리 TF 재개 보도 (2026-11-16)
· 이 글은 일반 정보이며 대출 자문이 아니에요. 실제 적용 금리는 신용등급·담보·우대조건과 약정 내용에 따라 달라지고, 금리 방향은 누구도 단정할 수 없어요.