연봉 5,000만 원의 세전 월급은 416만 6,666원이에요. 여기서 4대보험 38만 5,400원과 소득세·지방소득세 20만 9,680원이 빠져 통장에 357만 1,586원이 들어와요. 1년으로 모으면 4,285만 9,032원이고, 세전 연봉의 85.7%예요.
2026년에 월급에서 빠지는 건 여섯 가지예요
공제는 4대보험 네 가지와 소득세·지방소득세 두 가지로 나뉘어요. 2026년 요율은 이렇게 바뀌었어요.
| 국민연금 | 9.5% | 4.75% |
| 건강보험 | 7.19% | 3.595% |
| 장기요양보험 | 건강보험료의 13.14% | 0.4724% |
| 고용보험(실업급여) | 1.8% | 0.9% |
| 소득세·지방소득세 | 간이세액표 + 소득세의 10% | 과세 월급여 기준 |
국민연금은 2026년 1월 1일부터 9%에서 9.5%로 올랐어요. 2025년 4월 국민연금법이 개정돼 2033년까지 매년 0.5%포인트씩 오르고, 근로자 몫은 절반인 4.75%예요. 건강보험료율도 7.09%에서 7.19%로 올랐고, 고용보험 실업급여 1.8%는 그대로예요.
그래서 2026년에 공제액이 늘었다면 원인은 국민연금과 건강보험 두 가지예요. 2027년에는 근로자 부담이 조금 더 늘어요. 국민연금은 확정된 5.0%로 오르고, 고용보험 실업급여는 1.0%로 올리는 시행령 개정안이 입법예고돼 있어요(2026년 9월 22일, 확정 전). 건강보험은 2027년 요율도 7.19%로 동결됐죠.
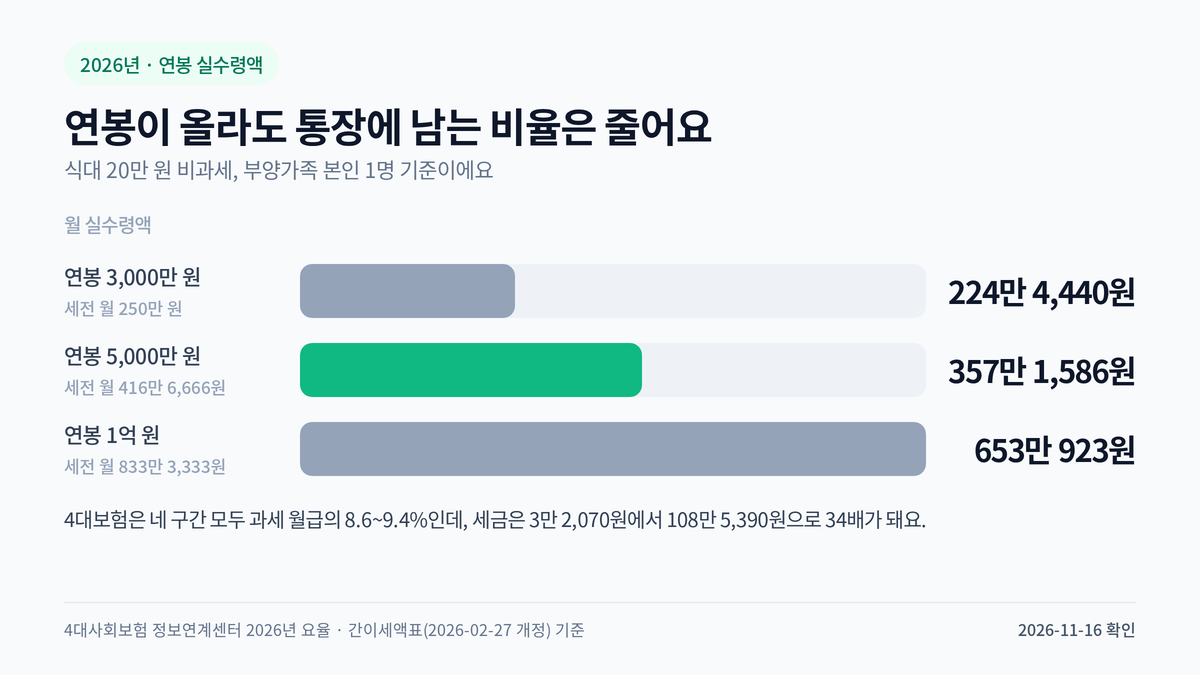
연봉 5,000만 원이면 통장에 357만 원이 들어와요
계산 가정은 세 가지예요. 비과세 식대 월 20만 원, 공제대상가족 1명(본인), 8~20세 자녀 없음이에요. 원천징수 비율은 기본값 100%로 잡았어요.
| 3,000만 원 | 250만 원 | 224만 4,440원 |
| 5,000만 원 | 416만 6,666원 | 357만 1,586원 |
| 7,000만 원 | 583만 3,333원 | 482만 1,303원 |
| 1억 원 | 833만 3,333원 | 653만 923원 |
같은 표를 공제 구성으로 나누면 차이가 더 분명해져요.
| 3,000만 원 | 22만 3,490원 | 3만 2,070원 |
| 5,000만 원 | 38만 5,400원 | 20만 9,680원 |
| 7,000만 원 | 54만 7,370원 | 46만 4,660원 |
| 1억 원 | 71만 7,020원 | 108만 5,390원 |
4대보험은 네 구간 모두 과세 월급의 8.6~9.4%에 머물러요. 반면 세금은 3만 2,070원에서 108만 5,390원으로 34배가 되죠. 연봉이 오를수록 실수령액이 줄어드는 게 아니라, 늘어난 몫에서 세금이 차지하는 비율이 커져요.
공제율은 3,000만 원 10.2%, 1억 원 21.6%, 1억 5,000만 원 27.8%로 올라가요. 연봉을 올릴 때는 오른 금액에서 세금이 얼마나 떼이는지 함께 보는 게 좋아요.
국민연금은 8,148만 원에서 멈춰요
국민연금은 월급 전체에 4.75%를 곱하지 않아요. 기준소득월액에 곱하고, 이 금액에는 상한이 있어요.
2026년 7월 1일부터 2027년 6월 30일까지 적용되는 상한은 659만 원, 하한은 41만 원이에요. 식대 20만 원을 뺀 과세 월급여가 659만 원을 넘으면 그 위로는 국민연금이 늘지 않아요. 과세 월급여 659만 원은 식대를 더해 월 679만 원, 연봉 8,148만 원이죠.
이 지점의 국민연금은 31만 3,020원이고, 연봉이 1억 원이 되어도 같아요. 연봉이 1억 5,000만 원으로 올라도 국민연금 몫은 그대로예요.
상한은 보험료에서만 멈추지 않아요. 기준소득월액은 보험료와 나중에 받을 연금액을 함께 계산하는 기준이라, 659만 원을 넘는 소득은 연금액 산정에도 반영되지 않아요.
상한은 매년 7월에 바뀌어요. 기준소득월액은 전년도 소득으로 정해지므로, 올해 연봉이 올랐어도 7월 전까지는 예전 기준으로 떼는 경우가 많아요. 명세서의 국민연금이 계산과 다르면 이 두 가지를 먼저 확인해 보세요.
퇴직금 포함 연봉에는 함정이 있어요
"연봉 5,000만 원(퇴직금 포함)"과 "연봉 5,000만 원, 퇴직금 별도"는 같은 숫자가 아니에요. 포함이면 연봉을 13으로 나눈 값이 월급이 돼요. 세전 384만 6,153원, 실수령 333만 3,113원이죠.
별도로 받는 경우(416만 6,666원·357만 1,586원)보다 월 23만 8,473원, 연 286만 1,676원 적어요. 세금과 4대보험도 함께 줄어드니 차이가 작아 보이지만, 문제는 그다음이에요.
퇴직금은 1년 이상 일한 근로자에게 1년에 대해 평균임금 30일분 이상을 지급하도록 법에 정해져 있어요. 퇴직금을 매달 월급에 얹어 주는 약정은 청구권을 미리 포기하는 것으로 무효예요. 대법원은 2010년 5월 20일 선고한 2007다90760 전원합의체 판결에서 이 약정이 강행법규에 위배된다고 봤고, 고용노동부도 같은 취지로 답해요.
회사가 13으로 나눠 지급하더라도 퇴직할 때 퇴직금을 별도로 청구할 수 있어요. 협상에서 "퇴직금 포함" 문구를 봤다면 13으로 나눈 월급이 아니라 퇴직금을 뺀 연봉으로 비교해 보세요.
이 표가 맞지 않는 경우도 있어요
부양가족이 2명 이상이면 소득세가 줄어요. 배우자와 자녀를 올리면 달라지고, 연봉 5,000만 원에 자녀 1명을 올리면 소득세가 19만 620원에서 14만 1,810원으로 내려가요.
원천징수 비율을 80%나 120%로 신청한 경우도 있어요. 표의 세액에 비율을 곱해 떼고, 차액은 연말정산에서 정리돼요.
상여금이 몰리는 달이 있어도 그 달만 공제가 커지고 나머지 달은 작아져요. 중도 입사나 휴직이 있으면 건강보험료가 다음 해 4월에 정산되고요.
회사마다 다른 비과세 항목은 이 표에 담지 못했어요. 차량유지비나 보육수당을 받는 사람은 표보다 실수령액이 많아요. 회사가 구내식당을 운영해 식대를 현금으로 주지 않으면 식대 20만 원도 과세로 돌아가요.
급여명세서 공제 줄에 산재보험이 없는 것은 빠뜨린 게 아니에요. 산재보험료는 회사가 전액 부담해서 근로자 몫이 0원이에요. 명세서에 없는 항목은 근로자가 내지 않는 항목이라고 보면 돼요.
계산기로 131개 구간을 돌려 보면 이 구조가 그대로 확인돼요. 2,000만 원부터 1억 5,000만 원까지 100만 원 단위로 계산했고, 국민연금은 8,148만 원에서 31만 3,020원으로 고정돼요. 계산기를 옮겨 적을 때 걸리는 것은 단수처리예요. 국민연금과 건강보험은 원 단위로 나누어떨어지지 않아서, 10원 미만을 버리는 규칙을 빼먹으면 같은 연봉에서 30원 안팎이 어긋나요. 명세서와 계산 결과가 몇십 원 다른 이유도 대개 이 단수처리예요.
오늘 할 일 하나.
이번 달 급여명세서에서 과세 금액과 공제 6줄(국민연금·건강보험·장기요양·고용보험·소득세·지방소득세)을 확인해요. 과세 금액이 연봉÷12보다 작으면 비과세 항목이 있다는 뜻이고, 국민연금이 31만 3,020원에서 멈춰 있으면 상한에 걸린 거예요.
내 연봉으로 실수령액 계산하기 → calc.troylab.kr/salary
계산기는 부양가족 수, 자녀 수, 비과세액, 원천징수 비율, 퇴직금 포함 여부를 바꿔 볼 수 있어요. 입력값은 서버로 보내지 않고 브라우저 안에서만 계산해요.
자주 묻는 질문
Q. 연봉에 퇴직금이 포함돼 있는지 어떻게 아나요?
근로계약서에 "퇴직금 포함" 또는 "연봉의 1/13"이라는 문구가 있는지 봐요. 문구가 없으면 별도예요. 문구가 있어도 미리 포기한 약정은 무효이니, 퇴직할 때 따로 청구할 수 있어요.
Q. 세전 월급이 417만 원인데 357만 원만 들어오는 게 맞나요?
맞아요. 공제 59만 5,080원 중 4대보험이 38만 5,400원, 세금이 20만 9,680원이에요. 부양가족이 늘면 이 금액은 달라져요.
Q. 연말정산을 하면 이 돈을 돌려받나요?
일부만 돌아와요. 매달 떼는 소득세는 간이세액표로 계산한 추정치이고, 4대보험은 정산 대상이 아니에요. 연말정산에서는 소득세만 다시 계산해요.
근거와 확인 기록
· 4대사회보험 정보연계센터 「보험료 소개」 — 국민연금 9.5%·근로자 4.75%, 기준소득월액 41만~659만 원(2026.7.1~2027.6.30), 건강보험 7.19%·3.595%, 장기요양 0.9448%, 고용보험 0.9%: https://www.4insure.or.kr/pbiz/feii/inscIntroView.do
· 보건복지부 「2026년 건강보험료율 7.19%로 결정」(2025-08-28): https://www.mohw.go.kr/board.es?mid=a10503010100&bid=0027&act=view&list_no=1487279
· 보건복지부 「2026년도 장기요양보험료율 0.9448%」(2025-11-04): https://www.mohw.go.kr/board.es?act=view&bid=0027&list_no=1487817&mid=a10503010100
· 소득세법 시행령 [별표 2] 근로소득 간이세액표(2026-02-27 개정, 2026년 3월 1일 원천징수분부터): https://www.law.go.kr/LSW/flDownload.do?flSeq=164357181&bylClsCd=110201
· 소득세법 제12조 제3호 러목(식사대 월 20만 원 비과세): https://www.law.go.kr/LSW/lsLinkCommonInfo.do?chrClsCd=010202&lsJoLnkSeq=1001059372
· 지방세법 제103조의13(소득세의 10% 개인지방소득세 특별징수): https://www.law.go.kr/lsLinkCommonInfo.do?lsJoLnkSeq=1033359499
· 근로자퇴직급여 보장법 제8조(퇴직금) · 대법원 2010. 5. 20. 선고 2007다90760 전원합의체: https://www.law.go.kr/LSW/precInfoP.do?mode=0&precSeq=146675
· 고용노동부 상담 사례(연봉에 퇴직금 포함 지급 약정은 위반): https://www.moel.go.kr/minwon/fastcounsel/fastcounselView.do?inetDcssMngId=202104051028508401000
· 보건복지부 「2026년 제1차 국민연금심의위원회」 보도자료(2026-01-09) — 기준소득월액 상·하한액은 연금보험료와 연금액을 산정하는 기준이 되는 최고·최저소득, 2026년 상한 659만 원·하한 41만 원: https://www.mohw.go.kr/board.es?act=view&bid=0027&cg_code=&list_no=1488572&mid=a10503010100
· 고용노동부 「고용산재보험료징수법 시행령」 일부개정령안 입법예고(2026-09-22): https://www.moel.go.kr/info/lawinfo/lawmaking/view.do?bbs_seq=20260900688
· 보건복지부 제15차 건강보험정책심의위원회 결과(2026-09-08, 2027년 요율 동결): https://www.korea.kr/briefing/policyBriefingView.do?newsId=156780681
· 이 글은 일반 정보이며 세무·노무 자문이 아니에요. 조건과 요율은 2026년 11월 기준이고, 계산 예시의 연봉·가정은 설명을 위한 값이에요.
'연말정산·절세' 카테고리의 다른 글
| 연말정산 환급, 총급여 5,000만 원이면 얼마 돌아올까 (0) | 2026.11.16 |
|---|---|
| 청년미래적금 2차 계좌개설 — 11월 27일 전에 은행을 고르는 기준 (0) | 2026.11.16 |
| 연말정산 카드 소득공제, 총급여 25% 넘겼다면 체크카드로 바꾸세요 (0) | 2026.11.15 |